Fintonic | Ahorra y finánciate

- 17.33K Reseñas
- 3,7
- Descargas
- 1.000.000+
Nuestra opinión sobre Fintonic | Ahorra y finánciate de Appgk
Cuando quiero ordenar mis finanzas sin convertir cada compra en una tarea administrativa, busco una herramienta que me ayude a ver el conjunto y no solo el saldo de una cuenta. Fintonic | Ahorra y finánciate está planteada precisamente para eso: es una aplicación de finanzas personales de Fintonic Insights que reúne una visión práctica del dinero, el ahorro y las opciones de financiación. Después de probarla, mi impresión es que resulta más útil para detectar hábitos y tomar decisiones cotidianas que para sustituir por completo la banca tradicional.
Su propuesta encaja especialmente bien con quien tiene varias cuentas, tarjetas o gastos repartidos y quiere dejar de revisar cada entidad por separado. También puede servir a alguien que empieza a controlar su presupuesto y necesita una lectura más clara de sus movimientos. Es gratuita, tiene clasificación PEGI 3 y funciona desde Android 7.0; además, su versión actual es la 11.6.2.0. La aplicación se publicó el 14 de enero de 2014 y ya supera el millón de instalaciones, así que no estamos ante un experimento reciente, sino ante un servicio con bastante recorrido.
Qué conviene valorar antes de confiarle tus finanzas
La pregunta importante no es solo cuánto gastas
Al elegir una aplicación financiera, yo no empezaría por los gráficos ni por el reclamo de ahorrar. Primero comprobaría si la herramienta me permite entender de dónde sale mi dinero, qué pagos se repiten y qué decisiones puedo tomar después. En ese punto, Fintonic tiene una orientación bastante definida: intenta convertir los movimientos bancarios en información fácil de interpretar y relacionarla con objetivos de ahorro o financiación.
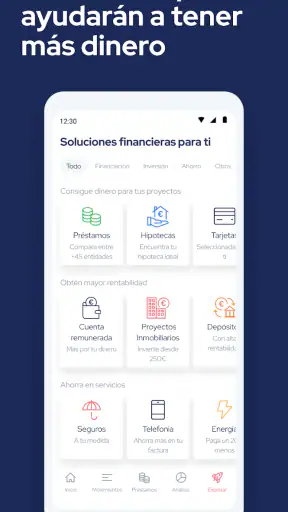
Eso cambia la experiencia frente a una hoja de cálculo. En una plantilla puedo controlar cada céntimo, pero tengo que introducirlo o revisarlo manualmente. En una aplicación bancaria veo bien una entidad concreta, aunque la imagen queda fragmentada cuando utilizo varios bancos. Fintonic ocupa ese espacio intermedio: ofrece una lectura global y más cómoda, a cambio de que el usuario tenga que sentirse cómodo conectando su información financiera.
Lo mejor de Fintonic | Ahorra y finánciate
Aspectos que debes tener en cuenta sobre Fintonic | Ahorra y finánciate
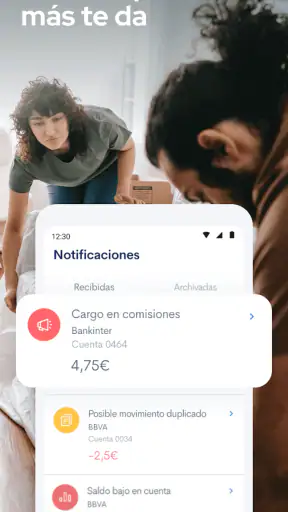
Ese intercambio merece pensarse con calma. La comodidad solo compensa si revisas las categorías y las alertas con criterio. Ninguna herramienta puede decidir por ti si una compra fue necesaria, si un recibo está duplicado o si una suscripción sigue teniendo sentido. Lo que sí puede hacer es poner esos patrones delante de tus ojos antes de que se pierdan entre decenas de cargos.
La configuración inicial requiere atención
El primer paso no debería hacerse con prisa. Para aprovechar la visión conjunta, tendrás que seguir el proceso de conexión de tus productos financieros que la aplicación permita en tu caso. Yo recomiendo empezar con las cuentas que utilizas a diario y comprobar que los movimientos aparecen de forma comprensible antes de añadir más información. Así es más fácil detectar cualquier clasificación confusa y decidir si el servicio encaja contigo.
Noticias y artículos relacionados con Fintonic | Ahorra y finánciate
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
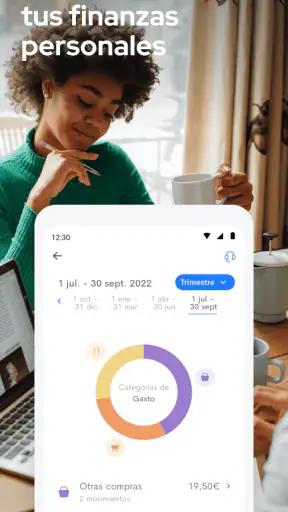
También conviene reservar unos minutos para revisar categorías. Un gasto de alimentación, transporte o entretenimiento puede estar bien identificado, pero las compras poco habituales no siempre encajan en la categoría que tú usarías. Si aceptas todo sin mirar, los resúmenes pueden dar una imagen distorsionada. El valor real aparece cuando corriges lo importante y utilizas esas correcciones para leer mejor tus hábitos.
Mi consejo más práctico es no intentar organizar todo el año el primer día. Empieza observando una semana normal: supermercado, facturas, desplazamientos y algún gasto ocasional. Después revisa qué partidas se repiten y cuáles te sorprenden. Ese pequeño diagnóstico suele ser más útil que perseguir una cifra de ahorro ideal desde el primer minuto.
¿No quieres leer la reseña completa?
Privacidad y control deben formar parte de la decisión
Una aplicación que centraliza la lectura de tus finanzas exige un nivel de confianza mayor que una calculadora de presupuesto. Antes de usarla, yo leería con atención las pantallas de autorización, comprobaría qué cuentas quiero vincular y revisaría periódicamente las conexiones activas. No es una razón automática para descartarla, pero sí un criterio esencial: si la idea de reunir esa información te incomoda, la mejor alternativa puede ser una aplicación manual o las herramientas de tu propio banco.
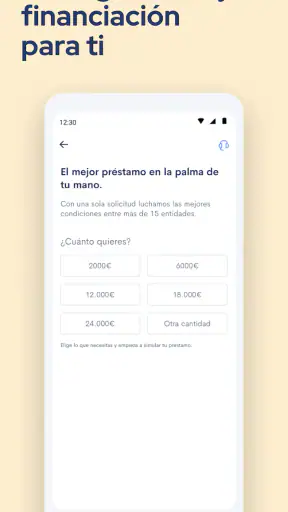
También distinguiría entre consultar información y contratar financiación. Que una aplicación ayude a explorar opciones no significa que una oferta sea adecuada para tu situación. El coste total, el plazo y las condiciones deben revisarse fuera de la emoción de resolver una urgencia. Usar la función de financiación como punto de comparación, no como decisión automática, es una diferencia importante.
Capturas de pantalla
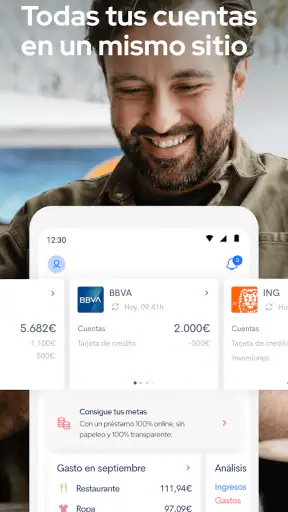
Una experiencia pensada para mirar el panorama completo
La valoración media de 3,7 sobre 5, junto con alrededor de 81 mil valoraciones y más de 17 mil reseñas, refleja una experiencia que interesa a mucha gente, aunque no resulta perfecta para todos. Yo interpretaría esa cifra de forma prudente: la propuesta es suficientemente útil para tener una base amplia de usuarios, pero la satisfacción puede depender mucho de la compatibilidad con cada banco, de la calidad de las categorizaciones y de cuánto control espera cada persona.
En mi caso, la aplicación tiene más sentido cuando quiero responder preguntas concretas: ¿en qué se me está yendo el dinero?, ¿qué pagos aparecen todos los meses?, ¿puedo apartar una cantidad sin quedarme corto?, ¿me conviene estudiar una alternativa de financiación? Si solo necesitas consultar el saldo de una cuenta, abrir Fintonic puede añadir una capa innecesaria.
Dónde destaca y cómo usarla con más inteligencia
La ventaja principal: reunir decisiones dispersas
El punto fuerte no es simplemente mostrar números, sino relacionar la fotografía de tus gastos con acciones. Al tener una visión más amplia, puedes detectar que el problema no está en una compra grande aislada, sino en varios cargos pequeños y recurrentes. Esa lectura es difícil cuando cada movimiento vive en una aplicación bancaria distinta.
Imagina un caso bastante común: cobras a principios de mes, pagas alquiler y facturas desde una cuenta, utilizas una tarjeta para compras diarias y mantienes otra cuenta para ahorrar. Durante varias semanas todo parece controlado porque cada saldo, por separado, no alarma. Al reunir los movimientos, puedes comprobar cuánto queda realmente disponible después de los compromisos y qué gastos flexibles están reduciendo el margen. Esa información permite ajustar antes de llegar a la última semana.
Yo aprovecharía ese escenario para crear una rutina sencilla. Una vez por semana revisaría los cargos nuevos, corregiría solo las categorías relevantes y anotaría mentalmente tres decisiones: un gasto que puedo reducir, uno que debo mantener y uno que quiero vigilar. No hace falta convertirlo en una auditoría diaria. La constancia vale más que mirar la pantalla muchas veces sin cambiar nada.
El ahorro funciona mejor cuando parte de un límite realista
La promesa de ahorrar puede sonar abstracta si no se relaciona con tu calendario. En vez de fijar una cantidad ambiciosa, yo calcularía primero los gastos que no puedo evitar y dejaría un margen para imprevistos. Después probaría una meta pequeña durante un ciclo de ingresos. Si la aplicación muestra que el objetivo te deja sin margen, no es un fracaso: es una señal para reducir la meta o revisar una categoría.
Una idea menos obvia es utilizar el seguimiento para diferenciar gastos irregulares de gastos realmente variables. Un seguro anual, una matrícula o una reparación no aparecen todos los meses, pero siguen formando parte de tu presupuesto. Si solo observas el promedio mensual de la pantalla, podrías creer que tienes más capacidad de ahorro de la que tendrás cuando llegue ese pago. Por eso conviene reservar mentalmente una parte para gastos previsibles aunque no sean frecuentes.
También evitaría perseguir ahorros microscópicos que deterioren demasiado tu vida diaria. El objetivo de esta herramienta no debería ser prohibirte cada pequeño gusto, sino mostrarte qué decisiones tienen impacto acumulado. Cancelar un cargo recurrente que ya no utilizas suele ser más eficaz que discutir contigo mismo por cada café.
La financiación necesita una lectura más fría
La posibilidad de explorar financiación puede ser útil cuando tienes que comparar caminos y no sabes por dónde comenzar. Para una reforma, una compra necesaria o una deuda que quieres reorganizar, disponer de una referencia inicial puede ayudarte a formular mejores preguntas. Pero yo no aceptaría nada desde la primera pantalla ni asumiría que la opción más visible es la más barata.
Antes de decidir, anotaría el importe total que acabaré pagando, la duración, las cuotas y las consecuencias de retrasarme. También compararía esa propuesta con mi banco y con otras fuentes que ya conozca. Una cuota mensual baja puede ocultar un plazo demasiado largo; una solución rápida puede reducir tu margen durante meses. Fintonic puede ahorrar tiempo en la fase de exploración, pero el análisis final sigue siendo responsabilidad del usuario.
Este es uno de los motivos por los que no la recomendaría como herramienta central a quien busca exclusivamente un préstamo. Para esa persona, comparar directamente condiciones completas y asesorarse puede ser más importante que revisar categorías de gasto. La aplicación es más interesante cuando la financiación forma parte de una visión financiera general, no cuando es el único objetivo.
Pequeños hábitos que mejoran el resultado
- Revisa los cargos recurrentes: no te limites a mirar el total mensual; identifica servicios que siguen cobrando aunque ya no los uses.
- Corrige las categorías decisivas: no necesitas perfeccionar cada movimiento, pero sí los grupos que utilizas para tomar decisiones.
- Separa lo excepcional de lo habitual: un gasto grande aislado no debe hacerte abandonar una meta, pero tampoco conviene ignorarlo si volverá a aparecer.
- Comprueba el dinero disponible antes de ahorrar: una meta sostenible es mejor que una cifra atractiva que te obligue a recurrir a la tarjeta.
Estos pasos parecen sencillos, pero cambian el uso de la aplicación. Si solo la abres para ver un resumen, será un panel informativo. Si la utilizas para revisar patrones y tomar una decisión concreta, se convierte en una herramienta de comportamiento.
Lo que puede resultar incómodo
La misma centralización que aporta claridad puede producir fricción. Hay usuarios que prefieren tener el control absoluto de sus registros y no quieren depender de una conexión externa. Otros se frustran cuando una transacción necesita revisión o cuando una cuenta no se comporta como esperaban. En finanzas personales, una pequeña duda sobre un movimiento puede ser suficiente para que dejes de confiar en todo el resumen.
También existe un riesgo psicológico: ver demasiada información puede hacer que revises constantemente tus gastos sin mejorar tus decisiones. Si te genera ansiedad, establece un momento fijo de consulta y evita convertir cada notificación en una emergencia. La aplicación debe ayudarte a decidir, no a mantenerte pendiente del dinero durante todo el día.
Por último, la gratuidad elimina una barrera de entrada, pero no convierte automáticamente todas sus funciones en imprescindibles. Antes de conectar varias cuentas, yo probaría la experiencia con el nivel de información que realmente necesitas. Si al cabo de unas semanas no has cambiado ningún hábito, quizá una hoja de cálculo sencilla o la aplicación de tu banco sea suficiente para ti.
Frente a las alternativas habituales
Comparada con la aplicación de tu banco, Fintonic puede ofrecer una perspectiva más transversal cuando trabajas con varias entidades. La banca tradicional suele ser preferible para operaciones, transferencias, tarjetas, bloqueos y gestiones directamente ligadas a una cuenta. Yo no intentaría reemplazarla: usaría cada herramienta para lo que hace mejor.
Frente a una hoja de cálculo, gana en comodidad para consultar movimientos y observar tendencias, mientras que pierde en libertad de diseño y control manual. Si eres una persona metódica que disfruta construyendo presupuestos detallados, la hoja puede darte más precisión. Si abandonas las plantillas porque mantenerlas al día te resulta pesado, la automatización de una aplicación especializada puede ser el factor decisivo.
Frente a una aplicación de presupuesto completamente manual, la elección depende de tu prioridad. El método manual obliga a participar en cada registro y puede hacerte más consciente de cada compra. Fintonic reduce ese esfuerzo y facilita una visión general, pero exige que revises la información importada y confíes en su interpretación. Para aprender a gastar con intención, algunas personas preferirán la fricción manual; para mantener una visión constante sin trabajo diario, otras agradecerán la comodidad.
El coste real de cambiar de método
Pasarse a Fintonic no debería plantearse como una mudanza total de tus finanzas. El coste principal está en la configuración, la revisión inicial y la adaptación a sus categorías. Para reducir ese esfuerzo, yo conservaría durante un tiempo el método anterior y compararía ambos resúmenes. Así sabrás si falta algún movimiento, si una categoría te induce a error o si la visión agregada coincide con tu realidad.
También prepararía una lista de tus pagos fijos antes de empezar. No para copiarla de forma ciega, sino para tener un punto de referencia con el que comprobar la lectura de la aplicación. Después de la primera revisión, elimina conexiones que no utilices y conserva solo las que aporten una decisión concreta. Menos información bien entendida vale más que una colección de cuentas que nunca consultas.
Si decides dejar de usarla, vuelve a revisar tus objetivos y tus pagos desde las aplicaciones bancarias o el sistema que elijas. No dependas de una sola pantalla para recordar tus compromisos. Esta precaución es válida con cualquier servicio financiero y evita que un cambio de herramienta se convierta en un problema de organización.
Quién debería instalarla y quién puede pasar
Yo la recomendaría a quien tiene productos financieros repartidos, quiere identificar fugas de dinero y prefiere una lectura visual antes que mantener una plantilla. También puede ser una buena puerta de entrada para alguien que nunca ha hecho un presupuesto y necesita empezar con preguntas sencillas: qué entra, qué sale y qué se repite.
La recomendaría con más reservas a quien solo utiliza una cuenta, ya controla sus gastos con precisión o busca una aplicación exclusivamente para invertir, pagar facturas o solicitar financiación. En esos casos, la herramienta del banco, una hoja de cálculo o un servicio especializado puede ajustarse mejor. Tampoco la elegiría si no estás dispuesto a revisar las categorías y las condiciones de cualquier financiación que estudies.
La experiencia general me parece equilibrada: Fintonic ofrece una manera accesible de observar el dinero y puede convertir datos dispersos en decisiones concretas, pero no reemplaza el criterio financiero ni elimina la necesidad de comprobar la información. Su valoración media de 3,7 deja claro que es una ayuda útil para muchos, no una solución universal.
Mi recomendación final es probarla como un panel de diagnóstico, no como un piloto automático. Empieza con pocas cuentas, revisa los movimientos, fija un objetivo de ahorro que no te deje sin margen y utiliza la financiación solo para comparar con calma. Si esa visión global te ayuda a actuar, la aplicación puede quedarse como una parte valiosa de tu rutina. Si prefieres control manual, privacidad más limitada a tu banco o una gestión mucho más especializada, hay alternativas más adecuadas. Para mí, su mayor mérito está en hacer visible el patrón que normalmente se pierde entre muchas pequeñas decisiones.
Preguntas frecuentes sobre Fintonic | Ahorra y finánciate
¿Qué es Fintonic y para qué sirve?
Fintonic es una aplicación de gestión financiera personal que permite reunir y consultar, desde un mismo lugar, información de distintas cuentas y tarjetas compatibles. Tras probar sus funciones principales, resulta útil para revisar movimientos, categorizar gastos, controlar presupuestos y tener una visión más clara de la economía mensual. También puede ofrecer herramientas relacionadas con ahorro y financiación, aunque las opciones disponibles pueden variar según el perfil y el país.
¿Es seguro conectar mis cuentas bancarias a Fintonic?
La aplicación utiliza sistemas de conexión y medidas de seguridad destinados a proteger la información financiera del usuario, pero conviene leer detenidamente sus políticas de privacidad y condiciones antes de vincular una cuenta. Fintonic no debería sustituir las medidas de seguridad del banco: es recomendable utilizar una contraseña robusta, activar la verificación disponible y descargar la app únicamente desde tiendas oficiales. La seguridad también depende de mantener actualizado el dispositivo.
¿Fintonic es gratis o tiene funciones de pago?
Fintonic puede descargarse y utilizarse con acceso a determinadas funciones sin coste, aunque algunas características, servicios financieros u ofertas de financiación pueden estar sujetas a condiciones específicas. Durante la revisión, es importante distinguir entre las herramientas gratuitas de control financiero y cualquier producto adicional que implique comisiones, intereses o requisitos. Antes de aceptar una oferta, conviene consultar el importe total, la TAE, los plazos y las condiciones aplicables.
¿Puedo solicitar un préstamo o financiación desde Fintonic?
La aplicación puede mostrar opciones de financiación o préstamos adaptadas a la información proporcionada por el usuario, pero no significa que todas las solicitudes sean aprobadas ni que Fintonic actúe siempre como entidad prestamista. La disponibilidad depende del perfil, la evaluación de solvencia, la ubicación y los acuerdos vigentes. Antes de contratar, revisa cuidadosamente intereses, comisiones, cuotas, penalizaciones y coste total, evitando pedir más dinero del que puedas devolver.
¿Qué datos personales y financieros necesita Fintonic?
Para ofrecer sus herramientas de análisis, Fintonic puede solicitar datos de registro, información financiera y permisos relacionados con las cuentas o tarjetas que el usuario decida conectar. La cantidad de información dependerá de las funciones utilizadas y de los servicios contratados. Antes de descargarla, revisa qué datos recopila, con quién puede compartirlos, cuánto tiempo los conserva y cómo puedes retirar permisos o solicitar la eliminación de tu cuenta.